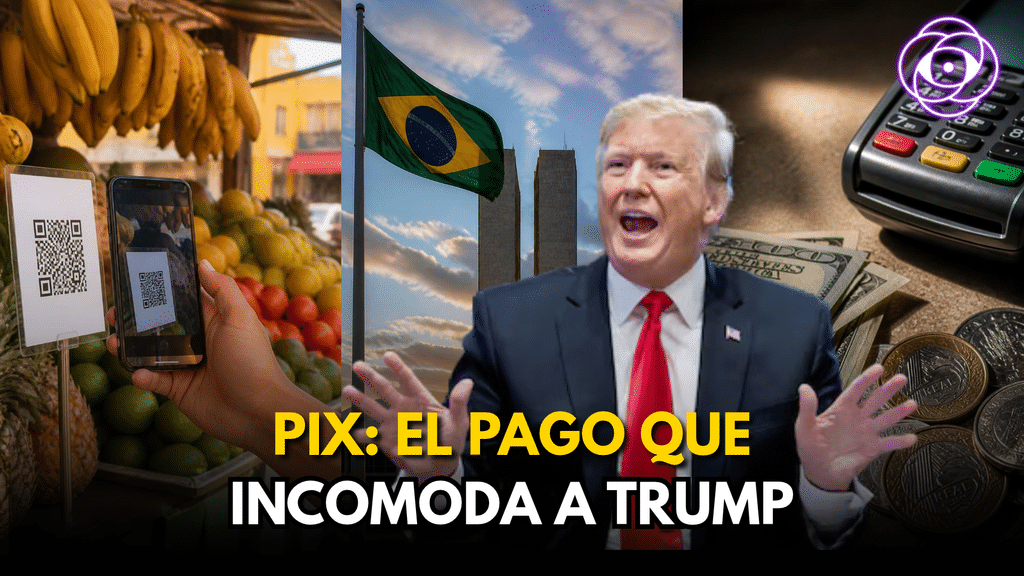
Este domingo 25 de octubre, Brasil elige presidente en segunda vuelta. Luiz Inácio Lula da Silva, del Partido de los Trabajadores (PT), y Flávio Bolsonaro, del Partido Liberal (PL), llegan a la cita casi empatados y defienden modelos de país opuestos. Sin embargo, coinciden en algo: los dos defienden Pix, el sistema público de pagos instantáneos que se ha vuelto parte de la vida diaria de los brasileños y que el gobierno de Donald Trump considera una competencia desleal para las empresas estadounidenses.
La disputa por una herramienta de pagos dice mucho sobre la nueva geopolítica del dinero digital. También tiene una lectura para Ecuador, que está montando su propio sistema de transferencias inmediatas mientras sus pequeños negocios todavía desconfían de los pagos electrónicos.
¿Qué es Pix y por qué conquistó a Brasil?
Pix es una plataforma de transferencias inmediatas que funciona las 24 horas, todos los días del año. La creó y la administra el Banco Central de Brasil (BCB). En lugar de un número de cuenta, el usuario envía dinero con una «clave», que puede ser su número de documento, su teléfono, su correo o un código QR. El dinero llega en segundos y la operación es gratuita para las personas. Las tarifas que pagan los comercios tienen un tope regulado.
El sistema empezó a funcionar plenamente el 16 de noviembre de 2020, bajo el gobierno de Jair Bolsonaro, aunque el proyecto se gestó durante la administración de Michel Temer. Su crecimiento fue muy rápido. Según las cifras del BCB recogidas en su informe de gestión de Pix 2023-2025, en 2025 se hicieron cerca de 79.800 millones de transacciones. Unos 148 millones de personas y 12,8 millones de empresas usaron el sistema. Las personas representan alrededor del 86% de la población adulta. CNN en Español añade que más del 70% de las operaciones son por menos de 100 reales, unos 20 dólares, lo que muestra que Pix se usa sobre todo para pagos cotidianos.
El atractivo es sencillo: es inmediato, gratuito para el usuario y más barato para el comerciante que una tarjeta. Eso le ha quitado terreno al efectivo y a los pagos con tarjeta en tiendas, transporte y comercio electrónico.
Por qué incomoda a Washington
El éxito de Pix llegó a la agenda comercial de Estados Unidos. La Oficina del Representante Comercial (USTR) investigó a Brasil bajo la Sección 301 de la Ley de Comercio de 1974, la herramienta que Washington usa contra lo que considera prácticas desleales. En una determinación publicada en el Registro Federal el 4 de junio de 2026, concluyó que varias políticas brasileñas perjudican a las empresas estadounidenses de pagos electrónicos. Pix aparece en el centro de esas políticas.
El análisis del Atlantic Council resume los cuatro puntos que cuestiona Washington:
- La participación obligatoria de las entidades grandes. Según CNN, son las que tienen más de 500.000 cuentas.
- El lugar destacado que Pix debe tener en las aplicaciones bancarias.
- La gratuidad para las personas.
- El tope a las tarifas que pagan los comercios.
Estados Unidos también alega un conflicto de interés, porque el Banco Central regula el mercado de pagos y al mismo tiempo opera Pix.
La investigación no se limitó a los pagos. También abarcó órdenes judiciales contra plataformas digitales, aranceles, propiedad intelectual, etanol y deforestación. El 15 de julio, la USTR confirmó un arancel adicional de 25% para la mayoría de productos brasileños, vigente desde el 22 de julio de 2026, con excepciones como aeronaves y ciertos fármacos.
En Brasil, varios economistas consultados por CNN atribuyen parte de la presión al interés de las grandes marcas de tarjetas. Visa y Mastercard no respondieron a ese medio. El Banco Central brasileño sostiene que sus reglas aceleraron la adopción, bajaron costos y ampliaron la inclusión financiera.
Dos candidatos rivales que defienden el mismo sistema
Pix es uno de los pocos temas en que los dos candidatos coinciden, en una campaña muy polarizada. Lula lo ha convertido en bandera de soberanía. En la Asamblea General de la ONU, según recogió CNN, afirmó que Brasil no cederá ante las multinacionales que quieren «privatizar» Pix, y acusó a su rival de «entreguismo» frente a Washington.
Flávio Bolsonaro, senador e hijo del expresidente Jair Bolsonaro, es aliado político del gobierno de Trump. Aun así, ha dicho que nadie tocará Pix y reivindica que el sistema arrancó durante el gobierno de su padre. Según Reuters, citada por CNN, propuso limitar la integración de Pix con sistemas de pago de países «no occidentales». El 20 de octubre, su campaña anunció el «Vira Pix», una promesa de devolver al pagador parte de lo que paga por Pix en facturas y cuotas, en alianza con la estatal Caixa Económica Federal. CNN Brasil señaló que la propuesta no detalla cómo se financiaría ni consta en el plan de gobierno registrado ante la Justicia Electoral. La campaña no respondió a ese medio.
La contienda está abierta. La encuesta Genial/Quaest publicada este miércoles 21 de octubre da a Flávio Bolsonaro 45% de intención de voto y a Lula 44%. El 9% votaría en blanco, nulo o no votaría, y el 2% está indeciso. La encuesta se hizo con 2.154 entrevistas entre el 17 y el 20 de octubre y tiene un margen de error de dos puntos porcentuales (registro TSE BR-08535/2026). Con ese margen, el resultado es un empate técnico. En la primera vuelta, el 4 de octubre, Flávio Bolsonaro quedó primero.
El espejo ecuatoriano: pagos inmediatos en construcción
Ecuador avanza en la misma dirección, aunque más despacio. A finales de 2024, la Junta de Política y Regulación Monetaria emitió la resolución JPRM-2024-029-M, que obliga a procesar de forma inmediata los pagos y transferencias. Encargó al Banco Central del Ecuador (BCE) construir un Sistema Integrador de Pagos (SIP) que conecte a bancos, cooperativas y billeteras electrónicas. Según explicó Primicias en enero de 2025, el modelo permitirá transferir con un solo dato, como la cédula o el celular, a cualquier hora. También prevé un código QR estandarizado y un tope inicial de un salario básico por operación inmediata, que era de 470 dólares en 2025.
El marco se reforzó en 2026. La resolución JPRFM-2026-029-M, del 18 de junio, define el pago en tiempo real como operativo las 24 horas de todos los días del año. También crea el derecho a llevar las «llaves» de pago de una entidad a otra, vuelve obligatorio el estándar de QR para quienes lo usen y dispone que el BCE sea el único compensador de las operaciones entre redes cuando el SIP entre en funcionamiento. La resolución no fija la fecha de esa habilitación. La banca privada, según Expreso, ha pedido que el nuevo sistema aproveche la infraestructura que ya existe.
El desafío en Ecuador no es solo tecnológico. También hay que generar confianza. El estudio Mastercard 2026 SME Cybersecurity Outlook, difundido por Diligence, encuestó a 200 responsables de decisiones en pymes ecuatorianas. El 93% acepta pagos digitales, pero el 41% ha postergado o frenado la adopción de nuevas soluciones de pago por miedo al fraude. El 61% considera ese temor su principal obstáculo para crecer, y el 18% sufrió un incidente de ciberseguridad en el último año. En el conjunto de la región, el 51% de las pymes ve el fraude como freno principal, según Mobile Time.
Brasil ofrece una lección doble. Un sistema público, gratuito y obligatorio para las grandes entidades puede masificar los pagos digitales en pocos años. Pero ese mismo diseño puede generar choques con socios comerciales y obliga al regulador a reforzar la seguridad. Brasil ha endurecido sus reglas antifraude para Pix en los últimos años.
¿Qué viene?
El resultado del domingo no debería cambiar la existencia de Pix, porque los dos candidatos se comprometieron a mantenerlo. Lo que sí puede cambiar es el tono de la negociación con Washington. Una victoria de Lula haría más probable que la defensa de Pix siga como asunto de soberanía frente al arancel del 25%. Un triunfo de Flávio Bolsonaro abriría la puerta a un acercamiento con Trump, aunque él ha dicho que ese acercamiento no incluiría ceder el sistema.
Para Ecuador hay tres cosas que conviene seguir: el cronograma con el que el BCE habilitará el Sistema Integrador de Pagos, la forma en que bancos y cooperativas adoptarán las llaves y el QR único, y las medidas antifraude que acompañen esa transición. La experiencia brasileña muestra que la tecnología puede desplegarse en pocos meses, pero que el uso masivo depende de la confianza de las personas y los negocios.